La CSRD et la double matérialité : un enjeu européen qui touche aussi la Tunisie
Carboscan team04/10/2025
CSRD
Double matérialité
Entreprises tunisiennes et durabilité
1. Qu’est-ce que la CSRD ?
La Corporate Sustainability Reporting Directive (CSRD) est une directive européenne sur le reporting de durabilité. Elle oblige les entreprises à publier des informations détaillées sur leurs impacts environnementaux, sociaux et de gouvernance. La CSRD remplace l’ancienne directive appelée Non-Financial Reporting Directive (NFRD) et élargit le nombre d’entreprises concernées, passant d’environ 11 000 à près de 50 000 sociétés en Europe. Son but est de rendre les rapports extra-financiers plus clairs, fiables et comparables afin d’accompagner la transition vers une économie plus durable.
2. La notion de double matérialité
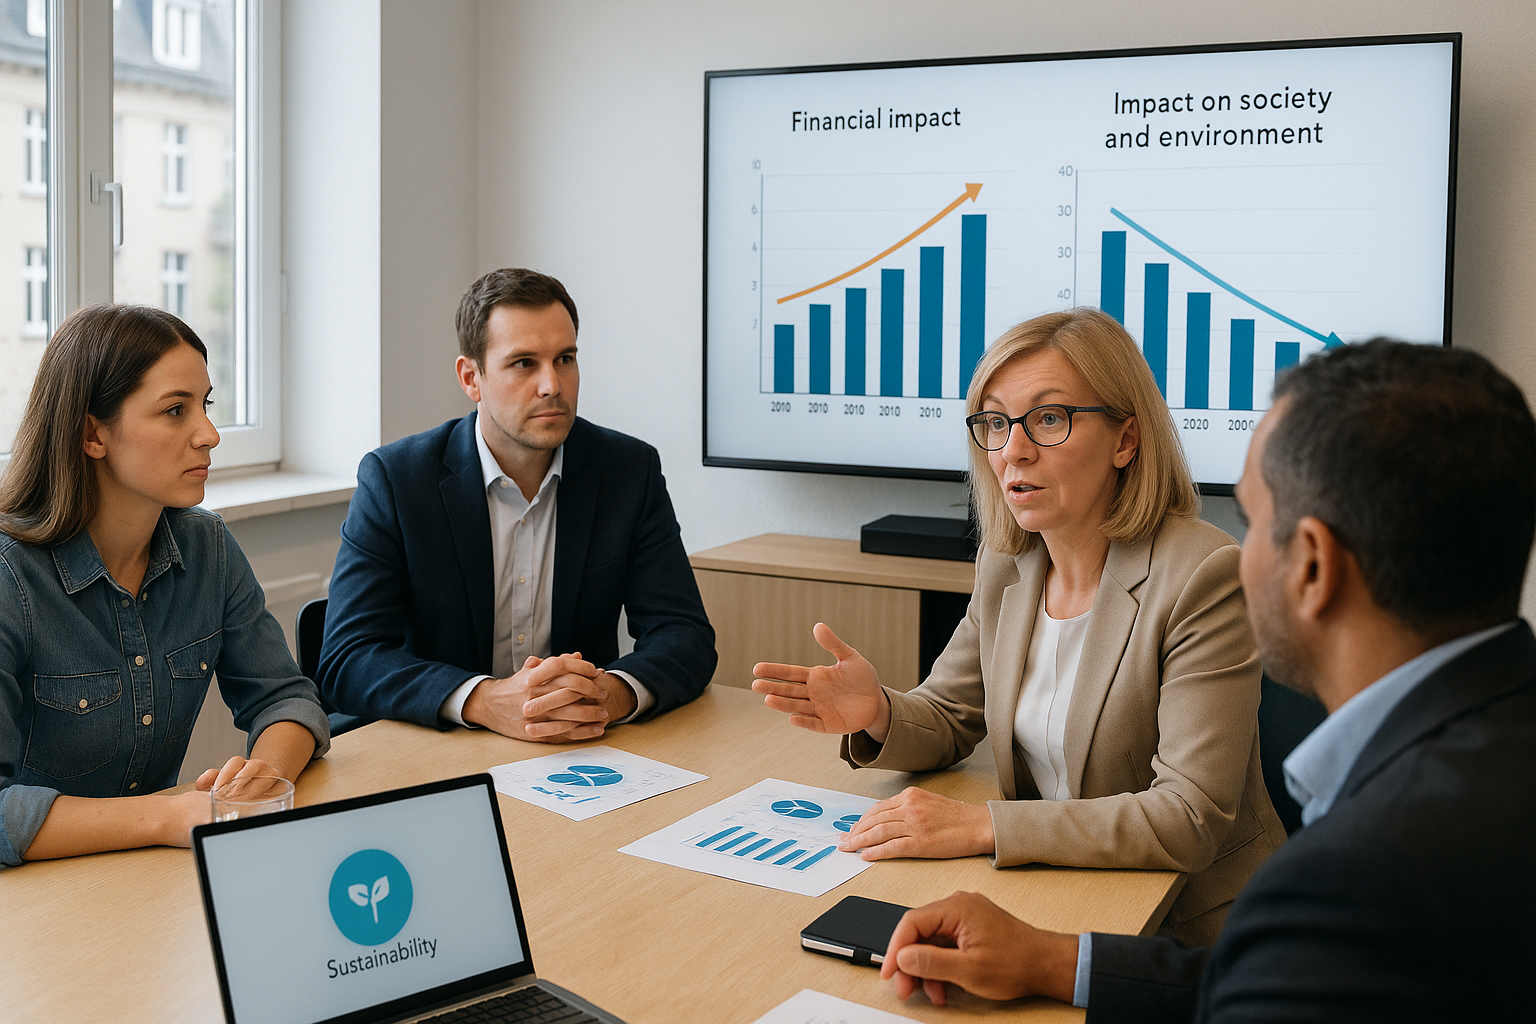
La CSRD repose sur le principe de la matérialité, c’est-à-dire l’identification des sujets qui comptent vraiment pour une entreprise et son environnement. Par exemple, pour une usine textile en Tunisie, la consommation d’eau est un enjeu matériel car elle se situe dans un pays touché par la sécheresse, tout comme les conditions de travail qui sont surveillées par les clients européens. La double matérialité demande de regarder ces sujets sous deux angles. Le premier, appelé matérialité d’impact, consiste à analyser comment l’entreprise influence la société et l’environnement, par exemple ses émissions de CO₂, sa consommation d’énergie ou sa gestion des déchets. Le second, appelé matérialité financière, examine comment ces mêmes enjeux influencent l’entreprise elle-même, par exemple la hausse du coût de l’énergie, la perte de clients en Europe ou encore des risques de réputation. La double matérialité, c’est donc observer à la fois ce que l’entreprise fait au monde et ce que le monde fait à l’entreprise.
3. Le calendrier d’application en Europe
La CSRD est en vigueur depuis janvier 2023, mais son application est progressive selon les types d’entreprises :
Vague 1 : dès l’exercice 2024, les grandes entreprises déjà concernées par l’ancienne directive NFRD doivent publier leur premier rapport CSRD en 2025.
Vague 2 : dès 2025, les grandes entreprises européennes de plus de 250 salariés ou dépassant certains seuils financiers seront obligées de publier en 2026.
Vague 3 : à partir de 2026, ce sera au tour des PME cotées, avec une possibilité de reporter leur première publication à 2028.
Vague 4 : à partir de 2028, les filiales et succursales de groupes non européens réalisant plus de 150 millions d’euros de chiffre d’affaires dans l’UE devront publier en 2029.
Ce calendrier montre que la CSRD s’installe par étapes, mais ses effets commencent dès maintenant, surtout pour les grandes entreprises européennes qui entraînent déjà leurs fournisseurs dans cette dynamique.
4. Pourquoi la Tunisie est concernée indirectement
Même si la CSRD est une directive européenne, elle touche aussi les entreprises tunisiennes de manière indirecte. De nombreuses sociétés en Tunisie exportent vers l’Europe, notamment dans le textile, l’agroalimentaire et l’automobile. Les clients européens soumis à la CSRD demanderont à leurs fournisseurs tunisiens de fournir des informations fiables sur leurs impacts sociaux et environnementaux. Cela signifie que les entreprises tunisiennes devront s’aligner sur ces nouvelles attentes pour rester compétitives. Celles qui prennent de l’avance en mesurant leur empreinte carbone, en améliorant leurs conditions sociales et en mettant en place une bonne gouvernance auront un avantage stratégique. Elles seront plus crédibles auprès des acheteurs européens et auront également un meilleur accès aux financements internationaux, car les banques et les investisseurs privilégient de plus en plus les entreprises engagées dans la durabilité.